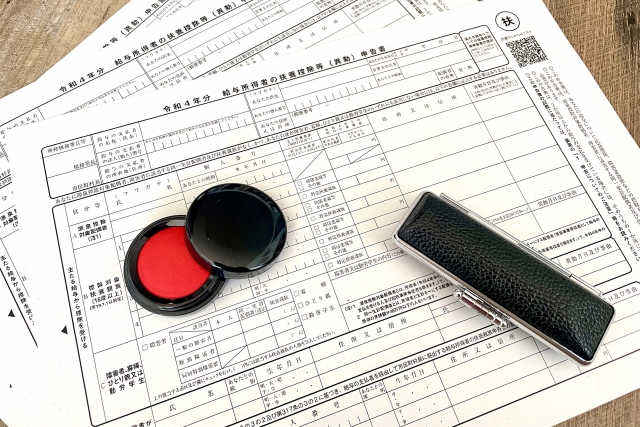
従業員を雇用する多くの企業には年末調整の業務が発生します。
毎年11月、12月頃からこの作業が必要となり、従業員とのやり取り、多くの確認作業も発生することでしょう。
年末調整の基本的な考え方から具体的な実務の手順、注意すべきポイントまでここで説明していますのでぜひ参考にしてください。
年末調整とは
従業員の所得税を適切に徴収・納付する義務を負う企業にとって、年末調整は重要な税務手続きです。これは、従業員から毎月源泉徴収している所得税について、年間の正確な税額を計算し、過不足を調整する手続きを指します。
企業は毎月、従業員の給与から概算で所得税を源泉徴収していますが、実際の税額は年間の総所得や各種控除をすべて考慮して計算する必要があります。
なお、企業は以下の従業員について年末調整を実施する必要があります
| 対象者 | 内容 |
| 継続勤務者 | 1月1日~12月31日まで継続して勤務している従業員。 |
| 年途中入社者 | ある年の入社~12月31日まで勤務している従業員。 |
| 特定の理由で退職した者 | 死亡退職や重度障害による退職、その他特別な事情で退職した者。この場合は退職時に年末調整が行われる。 |
一方、「給与収入が2,000万円を超える従業員」については年末調整の対象外です。
年末調整の手順
年末調整の業務を行うスケジュール、計算の流れなどを押さえておきましょう。
全体のスケジュール
年末調整が可能となるのは「1年間の支給額の確定」のあとです。そのため本格的に作業に着手するのは年末~年始にかけてです。
ただ、「給与所得者の扶養控除等(異動)申告書」を従業員に渡して必要事項を記入してもらう作業など前もって進められることもあります。そのため書類のやり取りに関しては11月頃に始めることもあります。
年間の給与が確定すると年末調整の計算を開始し、その結果に応じて不足額を徴収したり還付したりし、源泉徴収票も作成します。その後は源泉所得税を納付。法定調書合計表等の作成も行います。
計算方法
年末調整は以下の手順で計算されます。
- 年間の「給与総額」の計算
→ その年に支払われた給与や賞与の総額を集計する。 - 給与所得控除の適用
→ 「給与総額」から給与所得控除額を差し引き、「給与所得額」を算出する。 - 所得控除の適用
→ 所得控除(以下がその例)を差し引き、「課税給与所得額」を算出する。- 基礎控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- ひとり親控除
- 寡婦控除
- 勤労学生控除
- 障害者控除
- 社会保険料控除
- 生命保険料控除
- 地震保険料控除
- 「所得税額」の計算
→ 「課税給与所得額」に対して所得税率(税率は課税給与所得額に応じて次のように異なる)を掛けて「所得税額」を求める。- 1,949,000円以下・・・5%
- 3,299,000円以下・・・10%(控除額97,500円)
- 6,949,000円以下・・・20%(控除額427,500円)
- 8,999,000円以下・・・23%(控除額636,000円)
- 17,999,000円以下・・・33%(控除額1,536,000円)
- 39,999,000円以下・・・40%(控除額2,796,000円)
- 40,000,000円以上・・・45%(控除額4,796,000円)
- 住宅ローン控除などの適用
→ 該当する場合は住宅ローン控除などを差し引く。 - 復興特別所得税の加算
→ 「所得税額」に復興特別所得税(2.1%)を加えて「年調年税額」を求める。
→ 復興特別所得税の課税は一時的とはされているが、2037年までは予定されている。 - 過不足の精算
→ 計算された「年調年税額」と、源泉徴収された税額との差額を精算。
→ 追加で徴収すべき金額、または還付すべき金額が明らかになる。
年末調整の注意点
年末調整の実務において、人事・給与担当者の方はさまざまな確認事項に注意を払う必要があります。特に、従業員から提出される書類の内容確認と、計算ミスには留意してください。
例えば扶養控除等申告書における扶養親族の記載について、前年からの変更有無の確認を忘れないようにしましょう。結婚、出産、就職などにより扶養状況が変わることも珍しくありません。
給与計算では非課税所得の取り扱いに留意してください。通勤手当や残業代、各種手当の課税・非課税区分を正しく判断し、年間給与総額に適切に反映させなければなりません。
また、マイナンバー関連の事務処理では、個人情報保護の観点から、書類の取り扱いや保管には特に慎重になるべきです。提出された書類は厳重に管理し、権限のある担当者以外が閲覧できない体制を整えることが大事です。
年末調整の結果が従業員の生活にも影響を与えるということを認識し、担当の方は細心の注意を払って作業を行うようにしましょう。

著者について